Domain erziehungsschwierigkeiten.de kaufen?
Wir ziehen mit dem Projekt
erziehungsschwierigkeiten.de um.
Sind Sie am Kauf der Domain
erziehungsschwierigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erziehungsschwierigkeiten.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
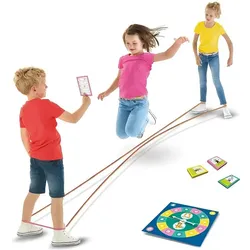
Ses Sprung! Tiere - Elastische Herausforderungen (2 Spieler)Springen und twisten, was das Zeug hält! Mit diesem Set Jump Animals – Gummitwist-Spiele steht kein Bein mehr still. Wie in klassischen Gummitwist-Spielen spannen zwei Kinder das Gummiband mit ihren Beinen auf, während ein drittes Kind springt. Die Drehscheibe sorgt jedoch für den tierischen Extra-Kick. Der Pfeil auf der Drehscheibe wird zunächst angeschnippt und je nach angezeigter Farbe darf man eine entsprechende Spielkarte ziehen. Die 27 Tierkarten zeigen lustige Figuren und Tricks, die nachgemacht werden müssen, z. B. auf einem Bein stehen wie ein Flamingo oder so springen, dass sich das Band gekonnt um die Schienbeine wickelt. Für noch mehr Spielspannung sorgt die angezeigte Spannhöhe des Gummibandes auf der Drehscheibe. 3, 2, 1 und Sprung!.25,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Gefährdungen durch psychische Belastungen bei der Arbeit vermeiden, FachbücherArbeitgeber sind arbeitsschutzgesetzlich dazu verpflichtet, Arbeit so zu gestalten, dass eine Gefährdung für das Leben und die Gesundheit möglichst vermieden und die verbleibende Gefährdung möglichst geringgehalten wird. Dabei ist auch die Gefährdung durch psychische Belastungen bei der Arbeit zu berücksichtigen. Doch wann ist von einer Gefährdung durch psychische Belastungen bei der Arbeit auszugehen? Wie sollte und kann Arbeit gestaltet sein, um diese Gefährdungen möglichst zu vermeiden? Welche Gestaltungsherausforderungen stellen sich und was sind wichtige Erfolgsfaktoren für einen gelingenden Gestaltungsprozess? Der vorliegende Band vermittelt Ihnen fachlich fundiertes Wissen über Gefährdungen durch psychische Belastungen bei der Arbeit sowie über Gestaltungsanforderungen und -optionen zur Gefährdungsvermeidung, Anforderungen des Arbeitsschutzes unter Berücksichtigung einschlägiger Arbeitsschutzvorschriften und -regeln, Gestaltungsoptionen für eine präventive betriebliche Arbeitsgestaltung, Erfolgsfaktoren im betrieblichen Umgang mit Gefährdungen durch psychische Belastungen bei der Arbeit und praktisch bewährte Empfehlungen für eine gelingende betriebliche Gestaltungspraxis. In der Nachfolge des viel beachteten Bandes "Gefährdungsbeurteilung psychischer Belastung - Erfahrungen und Empfehlungen" richtet sich das Buch an Expertinnen und Experten für Arbeitsschutz im Betrieb und in Beratungsfunktionen sowie an Dienstleistende im Themenfeld.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ziemann:Lösungen und Probleme, Fachbücher von Andreas ZiemannMedien ermöglichen, formen und verändern gesellschaftliche Prozesse. Sie zielen aus einer funktionalistischen Theorieperspektive auf die Lösung sozialer und kommunikativer Probleme und generieren fortlaufend neue Probleme. Diese Aufsatzsammlung widmet sich einem breiten Spektrum an Phänomenen und problemorientierten Analysen zu Medien, Technologien und Infrastrukturen im ersten Teil sowie zu Öffentlichkeit, Politik, Populismus und Medien im zweiten Teil. Profiliert wird eine Mediensoziologie, die konsequent funktionalistisch beobachtet und argumentiert sowie gezielte Anschlüsse zur Gesellschaftstheorie herstellt. Andreas Ziemann, Prof. Dr., ist Professor für Kultur- und Mediensoziologie an der Bauhaus-Universität Weimar. Promoviert wurde er mit einer Studie über Georg Simmel. Seine Forschungsschwerpunkte beziehen sich auf Gesellschaftstheorie, Mediengeschichte, Kultur-, Medien- und Wissenssoziologie.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisen, Konflikte, Sternstunden, Ratgeber von Friedrich GlaslDer Ratgeber 'Krisen, Konflikte, Sternstunden' bietet eine fundierte Einführung in die Entwicklungspsychologie, indem er die Lebensläufe und Werke der Künstler Paul Gauguin und Gabriele Münter als Fallbeispiele heranzieht. Der Autor Friedrich Glasl, ein renommierter Konfliktforscher und Organisationsentwickler, nutzt biografische Krisen und Wendepunkte, um die Gesetzmässigkeiten menschlicher Entwicklung anschaulich zu erläutern. Das Werk richtet sich an Führungskräfte, angehende Psychologinnen und Psychologen sowie an alle, die sich für persönliche Entwicklung und Konfliktmanagement interessieren. Mit einem festen Einband und einer umfangreichen Darstellung über 438 Seiten bietet das Buch nicht nur theoretische Einsichten, sondern auch praxisnahe Beispiele, die den Leser dazu anregen, eigene Entwicklungsprozesse zu reflektieren. Die detaillierte Analyse der Lebensbilder der beiden Künstler ermöglicht es, komplexe psychologische Zusammenhänge verständlich zu machen und bietet einen tiefen Einblick in die Dynamiken von Krisen und Konflikten. Die Darstellung der biografischen Hintergründe und die Verbindung zu aktuellen Theorien der Entwicklungspsychologie machen diesen Ratgeber zu einem wertvollen Begleiter für die persönliche und berufliche Weiterentwicklung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Konflikte kommunizieren, Sachbücher von Doris KleeUm 1500 gewannen die institutionellen Strukturen im Zürcher Stadtstaat festere Konturen. Dabei kam den Landvögten eine wichtige Funktion zu. Sie residierten in den stadtfernen Gebieten als Repräsentanten der städtischen Obrigkeit. Über ihre Kommunikation mit dem Zürcher Rat war bisher kaum etwas bekannt. Das Schriftgut des Grüninger Landvogts Jörg Berger eröffnet einen differenzierten Einblick in die herrschaftliche Kommunikation eines Zürcher Landvogts zur Zeit der Mailänder Kriege, der Bauernunruhen und der Reformation mit ihren Täuferunruhen. Landvogt Berger hat ein für diese frühe Zeit einzigartiges Schriftgut hinterlassen, bestehend aus rund 150 meist von ihm selbst geschriebenen Briefen an den Zürcher Rat und einer als „Bergerbuch“ bekannten Sammlung von Rechtstexten, die ihm als Handbuch und schriftliche Grundlage für seine Amtsführung diente. In Bergers Briefen wird hauptsächlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwierigkeiten mit der kritischen Geographie, Fachbücher von Benedikt KorfWissenschaftliche Kritik verschont sich zunehmend selbst. Sie produziert gerne vorschnelle Generalisierungen und wohlfeile Bewertungen. Reflexionsverweigerung fördert dabei Konformismus und Halbbildung. Diese Schonstellungen ersparen der Kritik die mühselige Arbeit der Selbstkritik - Zwischentöne, Ambivalenzen und Widersprüche werden ausgeblendet. Benedikt Korf analysiert differenziert die sich daraus entwickelnden Schwierigkeiten. Am Beispiel der kritischen Geographie verdeutlicht er die oftmals hegemoniale Stellung des Begriffs „kritisch“ in den Sozial- und Geisteswissenschaften.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ses Sprung! Tiere - Elastische Herausforderungen (2 Spieler)Springen und twisten, was das Zeug hält! Mit diesem Set Jump Animals – Gummitwist-Spiele steht kein Bein mehr still. Wie in klassischen Gummitwist-Spielen spannen zwei Kinder das Gummiband mit ihren Beinen auf, während ein drittes Kind springt. Die Drehscheibe sorgt jedoch für den tierischen Extra-Kick. Der Pfeil auf der Drehscheibe wird zunächst angeschnippt und je nach angezeigter Farbe darf man eine entsprechende Spielkarte ziehen. Die 27 Tierkarten zeigen lustige Figuren und Tricks, die nachgemacht werden müssen, z. B. auf einem Bein stehen wie ein Flamingo oder so springen, dass sich das Band gekonnt um die Schienbeine wickelt. Für noch mehr Spielspannung sorgt die angezeigte Spannhöhe des Gummibandes auf der Drehscheibe. 3, 2, 1 und Sprung!.25,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Gefährdungen durch psychische Belastungen bei der Arbeit vermeiden, FachbücherArbeitgeber sind arbeitsschutzgesetzlich dazu verpflichtet, Arbeit so zu gestalten, dass eine Gefährdung für das Leben und die Gesundheit möglichst vermieden und die verbleibende Gefährdung möglichst geringgehalten wird. Dabei ist auch die Gefährdung durch psychische Belastungen bei der Arbeit zu berücksichtigen. Doch wann ist von einer Gefährdung durch psychische Belastungen bei der Arbeit auszugehen? Wie sollte und kann Arbeit gestaltet sein, um diese Gefährdungen möglichst zu vermeiden? Welche Gestaltungsherausforderungen stellen sich und was sind wichtige Erfolgsfaktoren für einen gelingenden Gestaltungsprozess? Der vorliegende Band vermittelt Ihnen fachlich fundiertes Wissen über Gefährdungen durch psychische Belastungen bei der Arbeit sowie über Gestaltungsanforderungen und -optionen zur Gefährdungsvermeidung, Anforderungen des Arbeitsschutzes unter Berücksichtigung einschlägiger Arbeitsschutzvorschriften und -regeln, Gestaltungsoptionen für eine präventive betriebliche Arbeitsgestaltung, Erfolgsfaktoren im betrieblichen Umgang mit Gefährdungen durch psychische Belastungen bei der Arbeit und praktisch bewährte Empfehlungen für eine gelingende betriebliche Gestaltungspraxis. In der Nachfolge des viel beachteten Bandes "Gefährdungsbeurteilung psychischer Belastung - Erfahrungen und Empfehlungen" richtet sich das Buch an Expertinnen und Experten für Arbeitsschutz im Betrieb und in Beratungsfunktionen sowie an Dienstleistende im Themenfeld.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Ähnliche Suchbegriffe für Vorsteuer
-
Ziemann:Lösungen und Probleme, Fachbücher von Andreas ZiemannMedien ermöglichen, formen und verändern gesellschaftliche Prozesse. Sie zielen aus einer funktionalistischen Theorieperspektive auf die Lösung sozialer und kommunikativer Probleme und generieren fortlaufend neue Probleme. Diese Aufsatzsammlung widmet sich einem breiten Spektrum an Phänomenen und problemorientierten Analysen zu Medien, Technologien und Infrastrukturen im ersten Teil sowie zu Öffentlichkeit, Politik, Populismus und Medien im zweiten Teil. Profiliert wird eine Mediensoziologie, die konsequent funktionalistisch beobachtet und argumentiert sowie gezielte Anschlüsse zur Gesellschaftstheorie herstellt. Andreas Ziemann, Prof. Dr., ist Professor für Kultur- und Mediensoziologie an der Bauhaus-Universität Weimar. Promoviert wurde er mit einer Studie über Georg Simmel. Seine Forschungsschwerpunkte beziehen sich auf Gesellschaftstheorie, Mediengeschichte, Kultur-, Medien- und Wissenssoziologie.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisen, Konflikte, Sternstunden, Ratgeber von Friedrich GlaslDer Ratgeber 'Krisen, Konflikte, Sternstunden' bietet eine fundierte Einführung in die Entwicklungspsychologie, indem er die Lebensläufe und Werke der Künstler Paul Gauguin und Gabriele Münter als Fallbeispiele heranzieht. Der Autor Friedrich Glasl, ein renommierter Konfliktforscher und Organisationsentwickler, nutzt biografische Krisen und Wendepunkte, um die Gesetzmässigkeiten menschlicher Entwicklung anschaulich zu erläutern. Das Werk richtet sich an Führungskräfte, angehende Psychologinnen und Psychologen sowie an alle, die sich für persönliche Entwicklung und Konfliktmanagement interessieren. Mit einem festen Einband und einer umfangreichen Darstellung über 438 Seiten bietet das Buch nicht nur theoretische Einsichten, sondern auch praxisnahe Beispiele, die den Leser dazu anregen, eigene Entwicklungsprozesse zu reflektieren. Die detaillierte Analyse der Lebensbilder der beiden Künstler ermöglicht es, komplexe psychologische Zusammenhänge verständlich zu machen und bietet einen tiefen Einblick in die Dynamiken von Krisen und Konflikten. Die Darstellung der biografischen Hintergründe und die Verbindung zu aktuellen Theorien der Entwicklungspsychologie machen diesen Ratgeber zu einem wertvollen Begleiter für die persönliche und berufliche Weiterentwicklung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tödliche Konflikte, Fachbücher von Fritz B. SimonEs vergeht kein Tag, ohne dass uns Nachrichten von Konflikten in unserer näheren oder weiteren Umgebung erreichen, die sich zutreffend nur als Krieg bezeichnen lassen. Krieg kann als ein Konflikt verstanden werden, bei dem die beteiligten Parteien ihr Überleben riskieren. Das gilt nicht nur für Konflikte zwischen Nationen, sondern auch für andere soziale Einheiten wie Firmen, Organisationen, Stämme, Banden usw., ja, auch für Individuen. Beispiele sind das Duell oder die manchmal in Mord und Totschlag endenden Konflikte zwischen Ehepartnern. In diesem Buch werden die Entstehungsbedingungen von Kriegen aus systemtheoretischer Perspektive analysiert. Der Autor bezieht dabei sowohl biologische und psychoanalytische Modelle als auch soziologische Erkenntnisse ein. Ergebnis ist, dass solche Kämpfe im Allgemeinen nicht um irgendwelcher wirtschaftlicher oder triebhafter Interessen willen ausgefochten werden, sondern dass es um scheinbar so antiquierte Werte wie Ehre, Stolz und Status geht. Kriege sind nach Auffassung des Autors deshalb als Fortsetzung des Sports mit anderen Mitteln zu verstehen und, nicht zu vernachlässigen, als ultimative Form des Entertainments - zumindest für die nicht direkt beteiligten Beobachter.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konflikte, Fachbücher von Markus Gloe, Wolfgang BeutelDas Fachbuch "Konflikte" bietet eine umfassende Analyse der vielfältigen Aspekte von Konflikten und deren Bedeutung für die Demokratiebildung. Es beleuchtet, wie Konflikte, sei es auf internationaler Ebene oder innerhalb von Generationen, sowohl Herausforderungen als auch Chancen für demokratische Prozesse darstellen. Expert*innen aus verschiedenen Bereichen untersuchen die Dynamiken von Konflikten in Bildungseinrichtungen, die Auswirkungen ökonomischer Ungleichheit und die Rolle von Religion in der Demokratiepädagogik. Anhand praxisnaher Beispiele wird aufgezeigt, wie Konflikte als Motor für demokratisches Lernen fungieren können. Dieses Buch richtet sich an alle, die ein tieferes Verständnis für die komplexen Zusammenhänge zwischen Konflikten und demokratischen Prozessen entwickeln möchten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.